
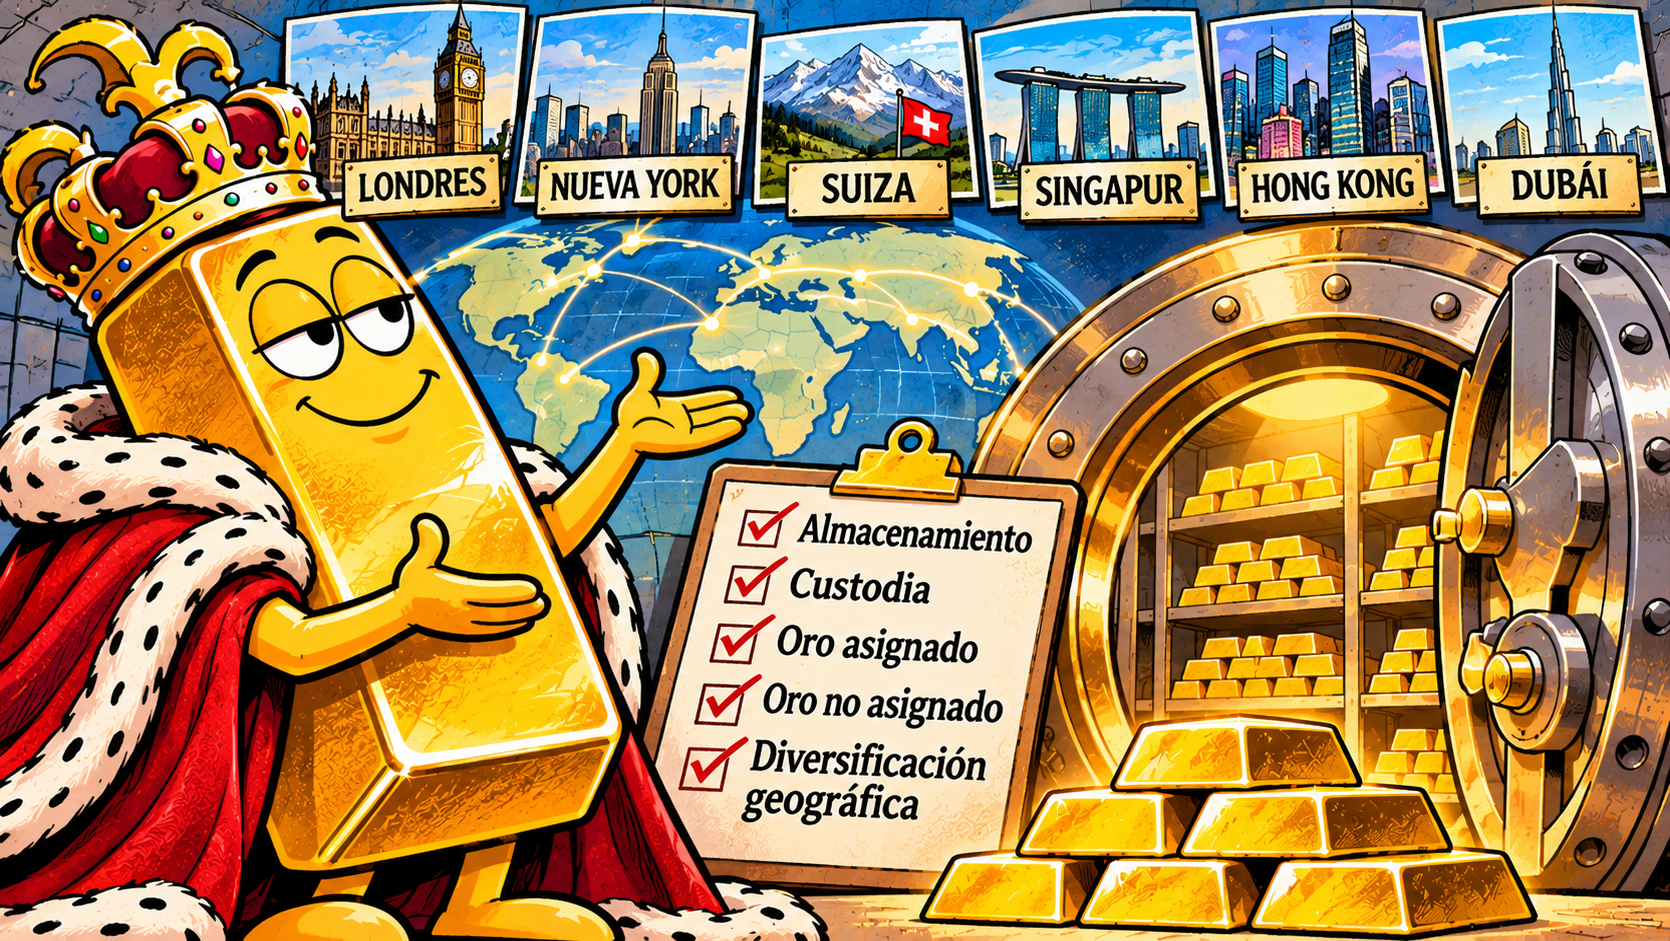
EL NEGOCIO INTERNACIONAL DEL ORO: ALMACENAMIENTO, CUSTODIA Y DIVERSIFICACIÓN GEOGRÁFICA
Cuando hablamos del mercado internacional del oro, normalmente concentramos nuestra atención en las cotizaciones, las operaciones de compra y venta, los movimientos de los bancos centrales y las inversiones realizadas a través de los mercados financieros.
Sin embargo, existe otro negocio de dimensiones importantes que merece ser analizado: el almacenamiento y la custodia del oro físico.
El oro no solamente se compra, se vende y se negocia. También debe almacenarse, transportarse, asegurarse y mantenerse bajo determinadas condiciones de seguridad y control. Para los grandes inversores, bancos centrales y entidades financieras, la elección del lugar donde se deposita el metal puede ser tan importante como la decisión de adquirirlo.
En este negocio intervienen bancos internacionales, compañías especializadas en almacenamiento de metales preciosos, refinerías, operadores financieros y entidades gubernamentales.
Además, la ubicación física del oro tiene consecuencias jurídicas y financieras. No es lo mismo mantener lingotes en una bóveda de Londres que hacerlo en Nueva York, Suiza, Hong Kong o Singapur. Cada jurisdicción tiene su propio marco legal, sus condiciones de custodia y sus riesgos específicos.
La creciente importancia de este negocio también se relaciona con una tendencia que observamos en los últimos años: la diversificación geográfica de las reservas y del patrimonio de determinados inversores.
A. ¿QUIÉNES NECESITAN ALMACENAR ORO Y POR QUÉ?
Podemos identificar cuatro grandes grupos de participantes.
1. Bancos centrales y gobiernos
Las reservas oficiales de oro pueden mantenerse en bóvedas propias o depositarse en instituciones especializadas de otros países.
Históricamente, algunos bancos centrales han preferido mantener sus reservas en centros financieros internacionales debido a la liquidez y facilidad de negociación que ofrecen.
Londres y Nueva York han sido dos de los destinos tradicionales, aunque Suiza también ocupa una posición importante.
Sin embargo, durante los últimos años se observa un interés creciente por diversificar los lugares de custodia.
La razón no es exclusivamente financiera. Los acontecimientos geopolíticos han demostrado que la ubicación de los activos puede tener consecuencias importantes cuando se producen conflictos internacionales, sanciones económicas o restricciones a las operaciones financieras.
El caso de Rusia en 2022, cuando una parte importante de sus reservas internacionales mantenidas en jurisdicciones occidentales fue congelada, modificó la percepción de algunos gobiernos sobre los riesgos asociados a la custodia internacional.
No significa que mantener oro en otro país implique necesariamente perder el control sobre él, pero sí que la jurisdicción, la propiedad legal y las condiciones de acceso al metal deben ser consideradas cuidadosamente.
2. Bancos internacionales y entidades financieras
Los grandes bancos utilizan instalaciones de almacenamiento para administrar sus propias posiciones y facilitar las operaciones de sus clientes.
En muchos casos, el oro permanece físicamente depositado en una bóveda mientras se realizan sucesivas transferencias de propiedad mediante registros contables.
Esto permite efectuar operaciones de compra y venta sin necesidad de trasladar físicamente los lingotes en cada transacción.
Los bancos especializados en metales preciosos también utilizan estas instalaciones para administrar inventarios, facilitar la liquidación de contratos y ofrecer servicios de custodia a fondos e instituciones.
3. Fondos de inversión y ETF
Los fondos respaldados físicamente por oro necesitan mantener el metal en instalaciones de custodia que cumplan con determinadas condiciones de seguridad, auditoría y control.
Un ETF de oro puede tener millones de inversores y mantener miles de lingotes depositados en una o varias bóvedas.
El custodio debe llevar registros detallados de las barras, su peso, pureza y número de identificación, además de cumplir con las condiciones establecidas en la documentación legal del fondo.
En este caso, la custodia no es un servicio accesorio: forma parte fundamental de la estructura financiera del producto.
4. Inversores privados y grandes patrimonios
También existe un mercado de almacenamiento destinado a particulares, family offices y grandes patrimonios.
Estos inversores pueden adquirir lingotes y contratar servicios profesionales para mantenerlos depositados en bóvedas especializadas.
Algunos prefieren mantener el oro dentro de su propio país, mientras que otros buscan diversificar geográficamente sus activos.
En este último caso, Suiza, Singapur y otras jurisdicciones especializadas ofrecen alternativas de almacenamiento y custodia.
La decisión depende de factores como los costos, la seguridad, la legislación aplicable, la facilidad de acceso y las condiciones para retirar o transferir el metal.
B. ORO ASIGNADO Y NO ASIGNADO: UNA DIFERENCIA FUNDAMENTAL
Uno de los aspectos más importantes de este negocio es distinguir entre el oro asignado (allocated gold) y el oro no asignado (unallocated gold).
Aunque ambos pueden aparecer en los estados de cuenta de una institución financiera como posiciones en oro, representan situaciones jurídicas diferentes.
Oro asignado (Allocated Gold)
Cuando un cliente mantiene oro asignado, es propietario de lingotes específicos, identificados individualmente mediante su número de serie, peso y características de pureza.
El custodio mantiene esos lingotes registrados a nombre del cliente y, conforme a la estructura contractual, separados de los activos propios de la entidad.
En este caso, el banco o la compañía de almacenamiento actúa como custodio. No debería poder utilizar libremente esos lingotes para sus propias operaciones ni considerarlos parte de sus activos disponibles.
Si el custodio atraviesa una situación de insolvencia, la posición jurídica del propietario es diferente de la que tendría un acreedor común, aunque la recuperación efectiva del metal dependerá de la legislación aplicable, los registros y la correcta segregación de los activos.
Oro no asignado (Unallocated Gold)
En este caso, el cliente mantiene un saldo expresado en una determinada cantidad de oro, pero no es propietario de lingotes individualizados.
Tiene un derecho contractual frente a la entidad que mantiene la cuenta, que debe entregar una cantidad equivalente de metal cuando corresponda.
Esta modalidad facilita considerablemente las operaciones comerciales y financieras, porque permite realizar transferencias mediante simples débitos y créditos contables.
Es una de las modalidades tradicionalmente utilizadas en el mercado OTC de Londres.
Sin embargo, existe una diferencia fundamental: el cliente asume riesgo de contraparte frente a la entidad con la que mantiene la cuenta.
En caso de insolvencia, su posición puede ser la de un acreedor contractual y no necesariamente la de propietario de lingotes individualizados.
Por esa razón, dos inversores que afirman tener 100 onzas de oro pueden encontrarse en situaciones jurídicas y financieras muy diferentes.
El primero puede ser propietario de lingotes identificados y separados. El segundo puede tener un derecho contractual a recibir 100 onzas de una institución financiera.
Para quienes buscan mantener oro como reserva patrimonial, esta diferencia merece una atención especial.
C. LOS GRANDES CENTROS INTERNACIONALES DE ALMACENAMIENTO
La ubicación de las principales bóvedas internacionales responde a razones históricas, financieras y geopolíticas.
Londres
Londres es uno de los centros más importantes del mundo para el almacenamiento y la negociación institucional de oro.
Su infraestructura está estrechamente relacionada con el mercado OTC y con las actividades de los bancos miembros de la London Bullion Market Association (LBMA).
Las bóvedas utilizadas por el mercado londinense mantienen miles de toneladas de oro bajo custodia, incluyendo metal perteneciente a bancos centrales, instituciones financieras y fondos de inversión.
La ventaja de Londres es que combina almacenamiento físico con una enorme liquidez comercial. Los participantes pueden realizar operaciones y transferencias sobre oro depositado en sus bóvedas sin necesidad de transportar los lingotes.
Nueva York
Nueva York también ocupa una posición fundamental.
Una parte importante del oro depositado en Estados Unidos se encuentra en instalaciones relacionadas con el sistema financiero y las reservas oficiales.
La Reserva Federal de Nueva York mantiene una de las mayores instalaciones de custodia de oro del mundo, utilizada principalmente para almacenar reservas pertenecientes a gobiernos extranjeros, bancos centrales y determinadas instituciones oficiales.
Es importante aclarar que el oro depositado allí no pertenece necesariamente a Estados Unidos. La Reserva Federal actúa como custodio de activos que pertenecen a otras autoridades monetarias.
Por otra parte, los depósitos autorizados de COMEX mantienen inventarios destinados a respaldar las operaciones de futuros con posibilidad de entrega física.
No debemos confundir ambos sistemas: una bóveda de custodia oficial y un depósito autorizado para la entrega de contratos de futuros cumplen funciones diferentes.
Suiza
Suiza es uno de los centros más importantes de refinación, comercialización y almacenamiento de oro.
Su industria de refinación recibe metal proveniente de diferentes regiones del mundo, lo transforma y lo prepara para su distribución internacional.
Esta actividad ha permitido desarrollar una infraestructura especializada que también ofrece servicios de almacenamiento y custodia.
Su estabilidad institucional y su experiencia en el negocio de metales preciosos la convierten en una jurisdicción relevante para inversores internacionales.
Hong Kong
Hong Kong desempeña una función importante como centro de distribución hacia China continental.
Su mercado financiero, su infraestructura comercial y su proximidad geográfica al mercado chino permiten canalizar operaciones de compra, venta y almacenamiento de oro.
También constituye un punto de conexión entre los mercados internacionales y los compradores asiáticos.
Dubái
Dubái se ha consolidado como uno de los principales centros comerciales de oro de Medio Oriente.
Su infraestructura incluye importadores, exportadores, refinadores, comerciantes y operadores especializados en almacenamiento.
Su posición geográfica permite conectar los mercados africanos con Europa y Asia.
Singapur: una alternativa estratégica de almacenamiento y custodia
Singapur merece una consideración especial porque está desarrollando una estrategia destinada a captar una mayor participación del negocio internacional de almacenamiento y negociación del oro.
Su estabilidad política y jurídica, su infraestructura financiera y su ubicación geográfica han contribuido a convertirlo en una alternativa atractiva para instituciones y grandes inversores que desean diversificar sus activos fuera de las jurisdicciones tradicionales.
Uno de los establecimientos privados más conocidos es Le Freeport, una instalación de alta seguridad que ofrece almacenamiento de activos de valor, incluyendo metales preciosos.
Sin embargo, el acontecimiento más importante se produjo el 10 de noviembre de 2026, cuando la Monetary Authority of Singapore anunció el lanzamiento de un servicio de custodia de oro destinado a bancos centrales extranjeros, instituciones financieras internacionales y entidades soberanas.
El servicio utiliza la bóveda nacional de la moneda de Singapur, con una capacidad de hasta 500 toneladas y posibilidades de ampliación.
El metal se mantiene bajo custodia asignada, con lingotes individualizados y registrados para cada cliente.
La iniciativa es particularmente interesante porque Singapur no se limita a ofrecer almacenamiento físico. También está desarrollando una infraestructura financiera que permitirá negociar y liquidar operaciones contra oro almacenado en su territorio.
Esto incluye el proyecto Loco Singapore, que busca establecer un mercado OTC con mecanismos de compensación y liquidación propios.
La participación de seis bancos internacionales en el desarrollo de esta infraestructura demuestra que existe un interés concreto en ampliar la actividad del mercado asiático.
Singapur todavía no tiene la liquidez ni el volumen de negociación de Londres o Nueva York. Sin embargo, está construyendo una alternativa que puede resultar especialmente atractiva para instituciones que desean diversificar la ubicación de sus reservas y acceder a los mercados asiáticos.
D. ¿QUÉ DEBEMOS ANALIZAR ANTES DE ELEGIR UNA BÓVEDA?
El costo del almacenamiento es solamente uno de los elementos que debe considerar un inversor.
Existen otros factores que pueden resultar mucho más importantes.
1. Propiedad legal del metal
Es indispensable determinar si el cliente es propietario de lingotes específicos o si mantiene un derecho contractual frente a una entidad.
La diferencia entre oro asignado y no asignado debe quedar claramente establecida en la documentación.
2. Segregación de los activos
Debe verificarse si los lingotes están separados de los activos del custodio y qué protección existe frente a una eventual insolvencia.
No alcanza con que una institución anuncie que almacena oro. Es necesario conocer cómo están estructurados jurídicamente los depósitos.
3. Auditoría e identificación
Los lingotes deben estar identificados mediante números de serie, peso y pureza.
También deben existir procedimientos de conciliación y controles independientes que permitan verificar que el metal efectivamente existe y se encuentra en la ubicación declarada.
4. Jurisdicción y legislación aplicable
La ubicación de la bóveda determina, entre otras cuestiones, qué legislación puede resultar aplicable a los derechos de propiedad, los contratos de custodia y los procedimientos de insolvencia.
Para quienes buscan diversificación internacional, este aspecto merece especial atención.
5. Seguros y seguridad física
Las instalaciones deben contar con sistemas de seguridad adecuados, controles de acceso, procedimientos de transporte y cobertura de seguros.
También es importante conocer qué riesgos cubre efectivamente la póliza y cuáles quedan excluidos.
6. Disponibilidad y facilidad de retiro
El inversor debe conocer las condiciones para retirar el metal, transferirlo a otra bóveda o utilizarlo en una operación financiera.
No todas las instalaciones ofrecen los mismos plazos ni las mismas condiciones.
E. EL ALMACENAMIENTO COMO INSTRUMENTO DE DIVERSIFICACIÓN PATRIMONIAL
La ubicación del oro puede formar parte de una estrategia de diversificación tan importante como la elección de los activos que integran una cartera de inversión.
Un inversor que mantiene todo su patrimonio financiero dentro de una misma jurisdicción está expuesto a una concentración de riesgos.
La diversificación geográfica permite distribuir parte de esos riesgos entre distintos sistemas jurídicos, financieros y políticos.
Esto no significa que una jurisdicción sea completamente segura ni que mantener oro fuera del país de residencia garantice inmunidad frente a sanciones, decisiones judiciales o restricciones regulatorias.
Significa que el inversor puede reducir su dependencia de una única jurisdicción y elegir dónde mantener determinados activos físicos.
En el caso de los bancos centrales, esta consideración tiene una dimensión adicional: la disponibilidad de las reservas internacionales puede resultar fundamental durante una crisis financiera, un conflicto o una situación de emergencia.
Por eso, la custodia del oro no es una cuestión meramente logística. Forma parte de la administración estratégica de las reservas.
CONCLUSIÓN
El mercado internacional del oro está experimentando una transformación que va mucho más allá de las variaciones de su cotización.
Los bancos centrales y los inversores no solamente están decidiendo cuánto oro comprar, sino también dónde mantenerlo, quién debe custodiarlo y bajo qué condiciones jurídicas y financieras.
Londres y Nueva York continúan siendo los principales centros tradicionales de almacenamiento y negociación institucional. Suiza conserva una posición fundamental en la refinación y comercialización, mientras que Hong Kong y Dubái cumplen funciones estratégicas en la distribución internacional.
Singapur, por su parte, está desarrollando una infraestructura destinada a captar una mayor participación del negocio de custodia y negociación internacional.
La posibilidad de mantener oro físico en diferentes jurisdicciones, con distintos mecanismos de propiedad y custodia, se está convirtiendo en una consideración cada vez más importante para determinados inversores y administradores de reservas.
El oro tiene una característica que lo diferencia de muchos otros activos financieros: puede mantenerse físicamente, fuera del balance de una entidad bancaria, siempre que su propiedad y custodia estén correctamente estructuradas.
Pero esa ventaja no elimina los riesgos. Los traslada a otros ámbitos: la seguridad física, la contraparte, la legislación aplicable y la capacidad efectiva de disponer del metal.
Como vemos, el negocio internacional del oro no termina cuando se concreta una compra. También comprende toda una infraestructura de almacenamiento, custodia, administración y transferencia que está adquiriendo una importancia creciente dentro del sistema financiero internacional.