
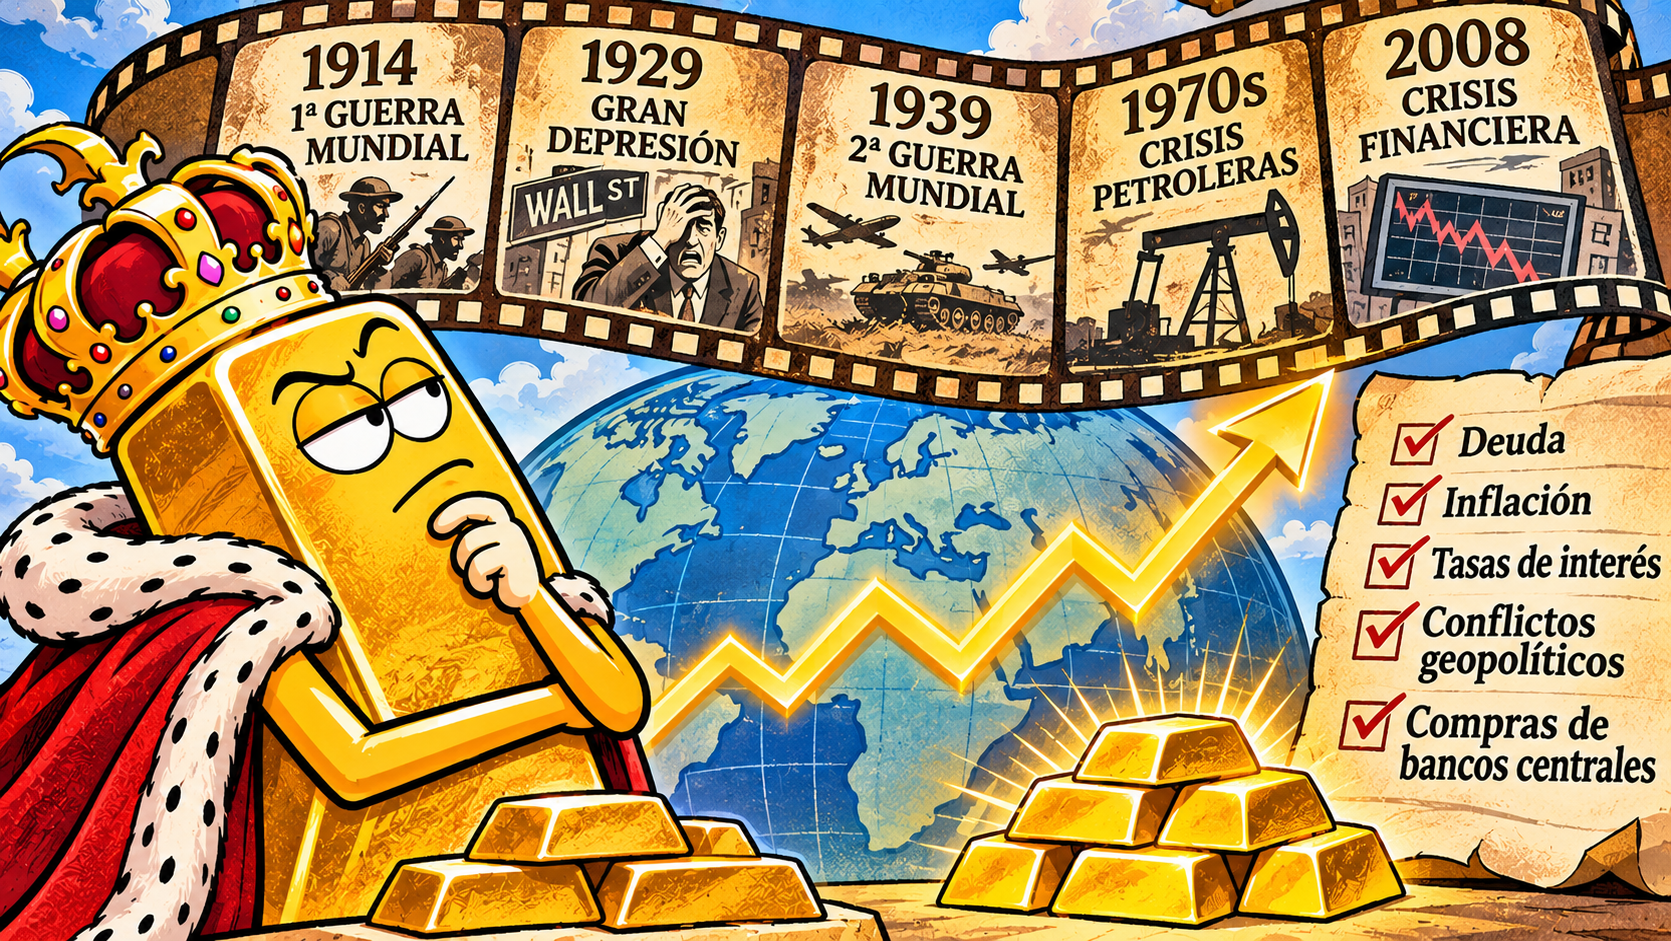
CAUSAS DE LOS GRANDES MOVIMIENTOS DEL ORO
Para comprender por qué el oro está adquiriendo nuevamente tanta importancia en los mercados internacionales, debemos analizar una serie de acontecimientos económicos, monetarios y geopolíticos que están modificando el comportamiento de los principales inversores y administradores de reservas.
No existe una única causa que explique estos movimientos. Por el contrario, encontramos varios factores que actúan simultáneamente:
- El endeudamiento de las principales economías
- Los déficits fiscales
- Las dudas sobre el futuro del dólar
- Los conflictos internacionales
- Las políticas monetarias y una creciente necesidad de diversificar las reservas de los bancos centrales.
Algunos de estos factores tienen antecedentes históricos importantes. Otros, como el riesgo de que las reservas internacionales de un país puedan ser congeladas por decisiones de otra potencia, han adquirido una dimensión diferente después de los acontecimientos de los últimos años.
Veamos cuáles son los principales factores y qué relación tienen con los movimientos actuales del oro.
A. LA DIVERSIFICACIÓN DE LAS RESERVAS INTERNACIONALES
Uno de los cambios más importantes que estamos observando es la política de acumulación de oro de numerosos bancos centrales.
Durante décadas, el dólar estadounidense ocupó una posición dominante dentro de las reservas internacionales. Los bancos centrales mantenían dólares, títulos del Tesoro de Estados Unidos y otros activos denominados en monedas de las principales economías.
Este sistema permitió que el dólar se convirtiera en la principal moneda de reserva y de intercambio internacional, una posición que conserva hasta nuestros días.
Sin embargo, en los últimos años algunos países comenzaron a modificar la composición de sus reservas, incrementando la participación del oro.
Una de las razones es que el oro tiene una característica que lo diferencia de los bonos y depósitos bancarios: no constituye un pasivo de otro Estado ni depende de la solvencia de un emisor.
Un bono del Tesoro estadounidense representa una obligación del gobierno de Estados Unidos. Un depósito en dólares depende de una institución financiera y del sistema en el que opera. El oro físico, en cambio, no necesita que otro país cumpla una obligación para conservar su valor.
Esta diferencia adquirió una importancia considerable después de febrero de 2022, cuando Estados Unidos y sus aliados impusieron sanciones financieras a Rusia y congelaron una parte muy importante de sus reservas internacionales mantenidas en jurisdicciones occidentales.
El acontecimiento tuvo consecuencias que exceden el caso ruso. Para otros gobiernos quedó expuesto que mantener reservas en determinadas monedas y jurisdicciones implica aceptar riesgos políticos y legales que no existían, o no se consideraban tan relevantes, en el pasado.
No significa que todos los países vayan a abandonar el dólar ni que el oro pueda reemplazarlo como principal moneda de reserva. El volumen y la liquidez de los mercados financieros estadounidenses siguen siendo difíciles de sustituir.
Pero sí permite comprender por qué algunos bancos centrales consideran conveniente incrementar sus tenencias de un activo que no puede ser congelado mediante una orden dirigida a una entidad financiera extranjera, siempre que el oro se encuentre bajo su propia custodia o en jurisdicciones que controlen.
China, Rusia, Polonia, Turquía y varios países de Asia Central son algunos de los protagonistas de esta política de diversificación.
En el caso de China, el incremento de las reservas oficiales debe analizarse junto con su estrategia de internacionalización del yuan y su interés por desarrollar mercados financieros propios.
No debemos interpretar estas decisiones como una demostración de que el sistema monetario basado en el dólar está próximo a desaparecer. Pero sería igualmente equivocado ignorar que algunos países están buscando reducir su exposición a los riesgos que implica depender excesivamente de una sola moneda.
B. EL ENDEUDAMIENTO Y LA SITUACIÓN FISCAL DE LAS PRINCIPALES ECONOMÍAS
Otro factor que merece especial atención es el crecimiento de la deuda pública, particularmente en Estados Unidos.
La deuda federal estadounidense ha superado los US$38 billones y continúa aumentando. A esto debemos agregar déficits fiscales persistentes, que obligan al gobierno a financiar una parte importante de sus gastos mediante nuevas emisiones de títulos del Tesoro.
La cuestión no es solamente el volumen de deuda, sino también el costo de financiarla.
Cuando las tasas de interés se mantienen elevadas, el servicio de la deuda absorbe una proporción creciente de los ingresos fiscales. Esto puede generar un círculo difícil de resolver: mayores necesidades de financiamiento, más emisiones de bonos y una carga financiera cada vez más importante sobre el presupuesto.
Para los inversores internacionales, el problema consiste en determinar hasta qué punto estas políticas son sostenibles en el largo plazo.
El oro aparece entonces como una alternativa para aquellos que consideran que el endeudamiento excesivo y la expansión monetaria pueden terminar deteriorando el poder adquisitivo de las monedas.
Sin embargo, debemos hacer una distinción. Un aumento de la deuda pública no implica necesariamente una suba inmediata del oro. Si los rendimientos reales de los bonos aumentan y el dólar se fortalece, el costo de oportunidad de mantener oro también aumenta.
Por eso, la relación entre deuda y precio del oro no es directa. Lo que realmente interesa a los inversores es cómo evoluciona la confianza en la moneda, cuál será la política fiscal futura y qué rendimiento ofrecen los activos financieros alternativos.
C. LAS TASAS DE INTERÉS, LA INFLACIÓN Y EL DÓLAR
La política monetaria de la Reserva Federal constituye otro elemento fundamental para comprender la evolución del oro.
A diferencia de los bonos y depósitos bancarios, el oro no paga intereses ni dividendos. Por lo tanto, cuando las tasas reales aumentan, mantener oro puede resultar menos atractivo frente a otros instrumentos financieros.
Por el contrario, cuando las tasas reales disminuyen, el costo de oportunidad de mantener el metal se reduce.
Las tasas reales son las tasas nominales descontadas por la inflación esperada o efectiva, según el indicador que se utilice. Su evolución es particularmente importante porque permite evaluar cuál es el rendimiento que obtiene un inversor después de considerar la pérdida de poder adquisitivo de la moneda.
El dólar también tiene una influencia considerable. Como el oro se cotiza internacionalmente en dólares, una depreciación de esa moneda suele favorecer su cotización, aunque no existe una relación automática ni constante.
En determinadas circunstancias, los inversores pueden vender oro para obtener liquidez en dólares, incluso cuando aumenta la incertidumbre financiera. Esto sucedió durante la crisis de 2008 y demuestra que el comportamiento del oro no siempre responde a las expectativas tradicionales.
Por eso, para analizar correctamente sus movimientos debemos observar simultáneamente tres variables: las tasas reales estadounidenses, la evolución del dólar y las expectativas de inflación.
D. LOS CONFLICTOS GEOPOLÍTICOS Y EL RIESGO FINANCIERO
Las guerras, las sanciones económicas y las tensiones internacionales constituyen otro factor que está adquiriendo una importancia creciente.
El oro tiene una característica que resulta especialmente atractiva en períodos de incertidumbre: es un activo que puede mantenerse fuera del sistema bancario internacional y que no depende de la capacidad de pago de un gobierno.
Esto explica por qué algunos países buscan mantener una parte de sus reservas en lingotes bajo custodia propia.
La invasión rusa de Ucrania en febrero de 2022 y las sanciones posteriores modificaron la percepción del riesgo asociado a las reservas internacionales. A esto se agregan las tensiones entre Estados Unidos y China, los conflictos en Medio Oriente y la creciente fragmentación de las relaciones comerciales.
Pero también hay que considerar que los conflictos pueden producir consecuencias contradictorias sobre el precio del oro.
Por ejemplo, una guerra puede generar compras de refugio, pero al mismo tiempo provocar un incremento del precio del petróleo, mayores expectativas inflacionarias y una política monetaria más restrictiva.
Si esto último provoca un aumento de las tasas reales, el efecto sobre el oro puede ser negativo.
Por lo tanto, no debemos suponer que cada nuevo conflicto internacional provocará necesariamente una suba de la cotización. Lo que importa es cómo modifica las expectativas económicas, monetarias y financieras de los principales participantes del mercado.
E. LOS ANTECEDENTES HISTÓRICOS: ¿QUÉ SUCEDÍA CON EL ORO ANTES DE LAS GRANDES CRISIS?
Para comprender mejor los movimientos actuales resulta interesante analizar qué ocurrió con el oro en los períodos anteriores a algunas de las grandes crisis económicas y guerras del último siglo.
Hay una cuestión fundamental que debemos tener presente: durante buena parte de esos acontecimientos, el precio del oro estaba fijado por los sistemas monetarios vigentes. Por lo tanto, no siempre es posible comparar su cotización histórica con la que observamos actualmente en un mercado libre.
1. La crisis de 1907 y los movimientos de oro anteriores a la Primera Guerra Mundial
En 1907 se produjo una importante crisis financiera en Estados Unidos, conocida como el Pánico de 1907.
La crisis comenzó con problemas de liquidez en determinadas instituciones financieras y se extendió mediante retiros masivos de depósitos y una pérdida generalizada de confianza.
El sistema monetario internacional de aquella época estaba basado en el patrón oro. Las principales monedas mantenían una paridad fija con el metal y los movimientos de oro entre países constituían un mecanismo fundamental para equilibrar los pagos internacionales.
Durante la crisis de 1907, Estados Unidos experimentó importantes movimientos de oro desde Europa. Esto generó presión sobre las reservas del Banco de Inglaterra, que debió recurrir a la cooperación de otros bancos centrales para obtener el metal necesario.
El precio del oro no experimentó una suba comparable con las que observamos actualmente porque su valor estaba fijado por el sistema monetario. En Estados Unidos, una onza troy equivalía oficialmente a US$20,67.
Lo interesante de este antecedente no es la cotización, sino el comportamiento de las reservas: ante una crisis de confianza, los movimientos internacionales de oro adquirieron una importancia decisiva para mantener la estabilidad del sistema financiero.
El Pánico de 1907 fue uno de los antecedentes que contribuyeron a impulsar la creación de la Reserva Federal, establecida en 1913.
2. La Primera Guerra Mundial (1914-1918)
El comienzo de la Primera Guerra Mundial provocó una transformación radical del sistema monetario internacional.
Hasta 1914, las principales economías funcionaban bajo el patrón oro clásico. Las monedas eran convertibles en oro a una paridad establecida y los movimientos internacionales del metal permitían equilibrar los balances de pagos.
Al comenzar la guerra, los gobiernos europeos comprendieron que mantener esa convertibilidad dificultaría enormemente el financiamiento del esfuerzo militar.
Por esa razón, numerosos países suspendieron la convertibilidad de sus monedas en oro, establecieron restricciones a los movimientos del metal y adoptaron medidas extraordinarias para financiar sus gastos.
La guerra generó enormes necesidades de recursos que no podían cubrirse solamente mediante impuestos y endeudamiento tradicional. Los gobiernos recurrieron a la emisión monetaria y al financiamiento inflacionario.
Estados Unidos, que ingresó en la guerra en 1917, recibió importantes flujos de oro como consecuencia de los desequilibrios comerciales internacionales. Mientras muchos países europeos utilizaban sus reservas para financiar importaciones y gastos militares, Estados Unidos acumulaba metal.
Las reservas estadounidenses prácticamente se duplicaron entre 1913 y 1933, aunque ese crecimiento respondió a varios factores y no exclusivamente a la Primera Guerra Mundial.
¿Qué sucedió con el precio?
No hubo una suba libre del oro comparable con las actuales. Su cotización continuó condicionada por las paridades oficiales. En Estados Unidos, el precio se mantuvo alrededor de US$20,67 por onza.
La gran transformación no se produjo en la cotización, sino en el sistema monetario: la guerra destruyó el funcionamiento normal del patrón oro y dejó a Europa con enormes desequilibrios fiscales, monetarios y financieros.
La recuperación del sistema anterior resultaría mucho más difícil de lo que inicialmente se esperaba.
3. La crisis de 1929 y la Gran Depresión
Este antecedente es particularmente interesante porque permite observar la relación entre el oro, las reservas internacionales y una de las mayores crisis financieras de la historia.
Antes del derrumbe bursátil de octubre de 1929, el oro no mostraba una suba extraordinaria. Su precio en Estados Unidos permanecía fijado en US$20,67 por onza, como consecuencia del patrón oro.
Sin embargo, detrás de esa estabilidad nominal se estaban produciendo importantes desequilibrios.
Durante la segunda mitad de la década de 1920, la Reserva Federal había elevado las tasas de interés para limitar la especulación bursátil. Estas medidas también afectaron la actividad económica internacional, debido a que el patrón oro transmitía las condiciones monetarias entre los países que participaban del sistema.
Francia, además, había acumulado importantes reservas de oro durante esos años, contribuyendo a modificar la distribución internacional del metal.
Cuando comenzó la crisis, el oro no experimentó una suba libre de su cotización, pero sí se produjeron importantes movimientos de reservas.
En septiembre de 1931, Gran Bretaña abandonó el patrón oro. La decisión provocó una pérdida de confianza en otras monedas y numerosos inversores comenzaron a convertir sus activos en dólares en oro, ante el temor de que Estados Unidos pudiera adoptar una medida similar.
La Reserva Federal sufrió importantes salidas de oro, tanto por parte de inversores extranjeros como de residentes estadounidenses que preferían mantener el metal antes que depósitos bancarios o billetes.
La situación se agravó hasta que, en marzo de 1933, Franklin D. Roosevelt declaró un feriado bancario nacional y suspendió la convertibilidad del dólar en oro.
En 1934 se aprobó el Gold Reserve Act y el gobierno estableció una nueva paridad de US$35 por onza, frente a los US$20,67 anteriores. Esto representó una devaluación del dólar respecto del oro de aproximadamente el 41%.
Es importante comprender lo que sucedió: durante la crisis, el precio oficial del oro no había anticipado el derrumbe de Wall Street, pero los movimientos de reservas y la pérdida de confianza en el sistema monetario se convirtieron en elementos centrales de la crisis posterior.
La Gran Depresión terminó modificando profundamente el funcionamiento del sistema monetario internacional.
4. La Segunda Guerra Mundial (1939-1945)
En los años anteriores a la Segunda Guerra Mundial se produjo un fenómeno que guarda cierta relación con los movimientos actuales: varios bancos centrales europeos comenzaron a trasladar sus reservas de oro hacia Estados Unidos, buscando protegerlas frente al riesgo de una invasión o confiscación.
El Banco de Pagos Internacionales (BIS) documentó estos movimientos en un informe histórico sobre las operaciones realizadas entre junio de 1938 y mayo de 1945.
Según ese documento, el BIS organizó durante esos siete años 184 envíos físicos de oro, por un total de 297 toneladas, y otros 112 intercambios de ubicación de reservas, equivalentes a 127 toneladas.
En conjunto, fueron 424 toneladas de oro cuyo lugar de custodia fue modificado mediante estas operaciones.
Lo más significativo es que más del 70% de esos movimientos se produjo antes del comienzo formal de la guerra, en septiembre de 1939.
El BIS también documenta que entre 1938 y 1940 trasladó más de 140 toneladas de oro hacia Nueva York por cuenta de bancos centrales miembros.
Es decir, antes de que comenzaran las operaciones militares, algunos países ya estaban tomando medidas para proteger sus reservas internacionales.
La historia también registra operaciones mucho más controvertidas. En marzo de 1939, después de la ocupación alemana de Praga, el BIS ejecutó una transferencia de reservas checoslovacas hacia una cuenta de la Reichsbank alemana. Posteriormente se determinó que la orden había sido emitida bajo coacción.
Durante la guerra, además, el régimen alemán utilizó oro confiscado en los territorios ocupados para realizar pagos internacionales.
En cuanto al precio, nuevamente debemos considerar las particularidades del sistema monetario. El precio estadounidense había sido establecido en US$35 por onza en 1934 y no existía un mercado internacional libre comparable con el actual.
Las reservas estadounidenses continuaron creciendo considerablemente durante esos años. Según la Reserva Federal de St. Louis, las tenencias oficiales de oro de Estados Unidos se cuadruplicaron entre 1933 y 1941.
Este movimiento respondió a la combinación de superávits comerciales, transferencias de reservas, movimientos de capital y la búsqueda de seguridad por parte de gobiernos e instituciones europeas.
La Segunda Guerra Mundial demuestra que los movimientos físicos del oro pueden anticipar decisiones estratégicas de los gobiernos sin que necesariamente se produzca una variación importante de su precio oficial.
5. La década de 1970: el antecedente más interesante para comprender los movimientos actuales
Si buscamos un período histórico que permita comparar la evolución del precio del oro con la situación económica y geopolítica actual, probablemente debamos concentrarnos en la década de 1970.
En agosto de 1971, Richard Nixon anunció la suspensión de la convertibilidad del dólar en oro a US$35 por onza. Esta decisión terminó con uno de los pilares fundamentales del sistema de Bretton Woods.
A partir de ese momento, el precio del oro comenzó a fluctuar libremente en los mercados internacionales.
Lo que sucedió posteriormente es muy significativo.
Durante la década de 1970, Estados Unidos y otras economías desarrolladas experimentaron una inflación elevada, problemas fiscales y monetarios, y dos grandes crisis petroleras.
En octubre de 1973, los países árabes productores de petróleo impusieron un embargo a determinados países occidentales, provocando una fuerte suba del precio del crudo.
La segunda gran crisis petrolera llegó en 1979, en un contexto de revolución iraní y creciente inestabilidad en Medio Oriente.
El oro se convirtió en uno de los principales instrumentos utilizados por los inversores para protegerse frente a la pérdida de poder adquisitivo de las monedas.
Entre 1971 y enero de 1980, su cotización pasó de aproximadamente US$35 a US$850 por onza.
Se trató de un crecimiento extraordinario, impulsado por una combinación de inflación, depreciación del dólar, incertidumbre geopolítica y expectativas de inestabilidad monetaria.
Pero lo más interesante es lo que sucedió después.
Paul Volcker asumió la presidencia de la Reserva Federal en agosto de 1979 y puso en marcha una política monetaria extremadamente restrictiva para combatir la inflación.
Las tasas de interés estadounidenses llegaron a niveles cercanos al 20% durante 1980 y 1981.
El efecto sobre el oro fue muy importante. Después de alcanzar su máximo en enero de 1980, comenzó una prolongada caída que se extendió durante los años siguientes.
Este antecedente demuestra que una suba extraordinaria del oro puede reflejar una pérdida de confianza en el sistema monetario, pero también que una política monetaria suficientemente restrictiva puede modificar radicalmente las condiciones del mercado.
6. La crisis financiera de 2008
La crisis de 2008 ofrece otro antecedente particularmente interesante porque permite observar el comportamiento del oro dentro de un sistema monetario en el que su precio ya no estaba fijado por los gobiernos.
Durante los años anteriores a la crisis, el oro había iniciado una tendencia alcista. La incertidumbre sobre el mercado inmobiliario estadounidense, los problemas de las hipotecas subprime y las dificultades de las instituciones financieras comenzaron a modificar las preferencias de los inversores.
En septiembre de 2008 se produjo la quiebra de Lehman Brothers, uno de los acontecimientos más importantes de la crisis financiera internacional.
Sin embargo, contrariamente a lo que podría suponerse, el oro no subió inmediatamente después de la quiebra.
Durante el cuarto trimestre de 2008 sufrió una caída considerable. La explicación fue que los inversores necesitaban liquidez y vendían activos, incluido el oro, para obtener dólares.
Este comportamiento es importante porque demuestra que, durante una crisis financiera aguda, el oro también puede ser vendido para cubrir necesidades inmediatas de efectivo.
La situación comenzó a cambiar en 2009. Para marzo de ese año, el precio ya se encontraba por encima de los niveles anteriores a la crisis y posteriormente inició una nueva etapa de crecimiento.
Las políticas monetarias extraordinariamente expansivas de la Reserva Federal, las bajas tasas de interés y los programas de compra de activos contribuyeron a fortalecer la demanda de oro.
En septiembre de 2011 alcanzó aproximadamente US$1.900 por onza, un nivel récord para aquella época.
A diferencia de 1929, en 2008 sí pudimos observar una cotización libre que reflejó los cambios en las expectativas de los inversores.
También quedó demostrado que el oro no necesariamente sube durante la primera etapa de una crisis. Puede caer inicialmente por necesidades de liquidez y recuperarse posteriormente cuando los inversores comienzan a buscar protección frente a las consecuencias monetarias y financieras de la crisis.
F. ¿QUÉ NOS ENSEÑAN ESTOS ANTECEDENTES?
La revisión de los distintos períodos históricos permite identificar algunas coincidencias, pero también diferencias importantes.
Antes de la Primera Guerra Mundial, el precio del oro estaba condicionado por el patrón oro. El comienzo de la guerra provocó la suspensión de la convertibilidad y una redistribución de las reservas internacionales.
Antes de la crisis de 1929 tampoco existió una suba extraordinaria de la cotización, porque el precio estaba fijado oficialmente. Sin embargo, los movimientos de oro y la pérdida de confianza en las monedas fueron elementos centrales de la crisis monetaria que se desarrolló posteriormente.
En los años anteriores a la Segunda Guerra Mundial encontramos un fenómeno particularmente interesante: varios bancos centrales trasladaron físicamente sus reservas hacia Estados Unidos para protegerlas frente al riesgo de una invasión o confiscación.
En la década de 1970, después del abandono de Bretton Woods, el oro comenzó a reflejar libremente las expectativas de los inversores. La inflación, las crisis petroleras y la incertidumbre geopolítica provocaron una suba extraordinaria que posteriormente fue revertida por el endurecimiento monetario de la Reserva Federal.
Finalmente, en 2008, el oro experimentó una caída inicial durante la crisis de liquidez y luego una recuperación muy importante, impulsada por las políticas monetarias expansivas y la búsqueda de protección patrimonial.
La principal enseñanza es que no existe una relación automática entre las grandes subas del oro y la proximidad de una guerra o una crisis financiera. En algunos casos, el metal se valorizó antes de los acontecimientos; en otros, sus movimientos más importantes se produjeron después de que la crisis ya había comenzado.
G. ¿QUÉ ESTÁ SUCEDIENDO AHORA Y QUÉ PODEMOS ESPERAR?
Al observar los movimientos actuales encontramos algunos elementos que recuerdan a períodos históricos anteriores.
Por un lado, tenemos bancos centrales que están incrementando sus reservas de oro, en particular países que buscan diversificar sus activos y reducir su exposición a determinados riesgos monetarios y geopolíticos.
Por otro, encontramos un crecimiento de las inversiones financieras respaldadas por oro, en un contexto de endeudamiento público elevado, tensiones internacionales y dudas sobre la sostenibilidad de las políticas fiscales de algunas de las principales economías.
También debemos considerar que la cotización del oro se encuentra expuesta a factores que pueden actuar en sentido contrario. Una recuperación del dólar, tasas reales elevadas o una reducción de las expectativas inflacionarias podrían provocar importantes correcciones.
No sería prudente suponer que las compras de los bancos centrales garantizan una suba permanente del precio.
Sin embargo, hay una diferencia que merece ser destacada respecto de otros períodos históricos: actualmente no estamos observando solamente una búsqueda de protección por parte de inversores privados. También encontramos decisiones estratégicas de gobiernos y bancos centrales que están modificando la composición de sus reservas internacionales.
Esta coincidencia entre demanda oficial y demanda financiera es uno de los aspectos más importantes del mercado actual.
La pregunta que debemos formularnos no es solamente cuánto más puede subir el oro, sino qué está llevando a tantos participantes del sistema financiero internacional a incrementar su exposición a este activo.
Si la tendencia responde a una transformación estructural de las reservas internacionales y de las relaciones monetarias entre las principales potencias, sus consecuencias podrían extenderse mucho más allá de los movimientos de corto plazo de su cotización.
El oro vuelve a ocupar un lugar central en las decisiones financieras internacionales. No necesariamente porque el mundo esté próximo a repetir las crisis del pasado, sino porque algunos de sus principales protagonistas parecen estar preparándose para un escenario en el que la confianza en las monedas, las reservas y las relaciones financieras internacionales ya no puede darse por sentada.