
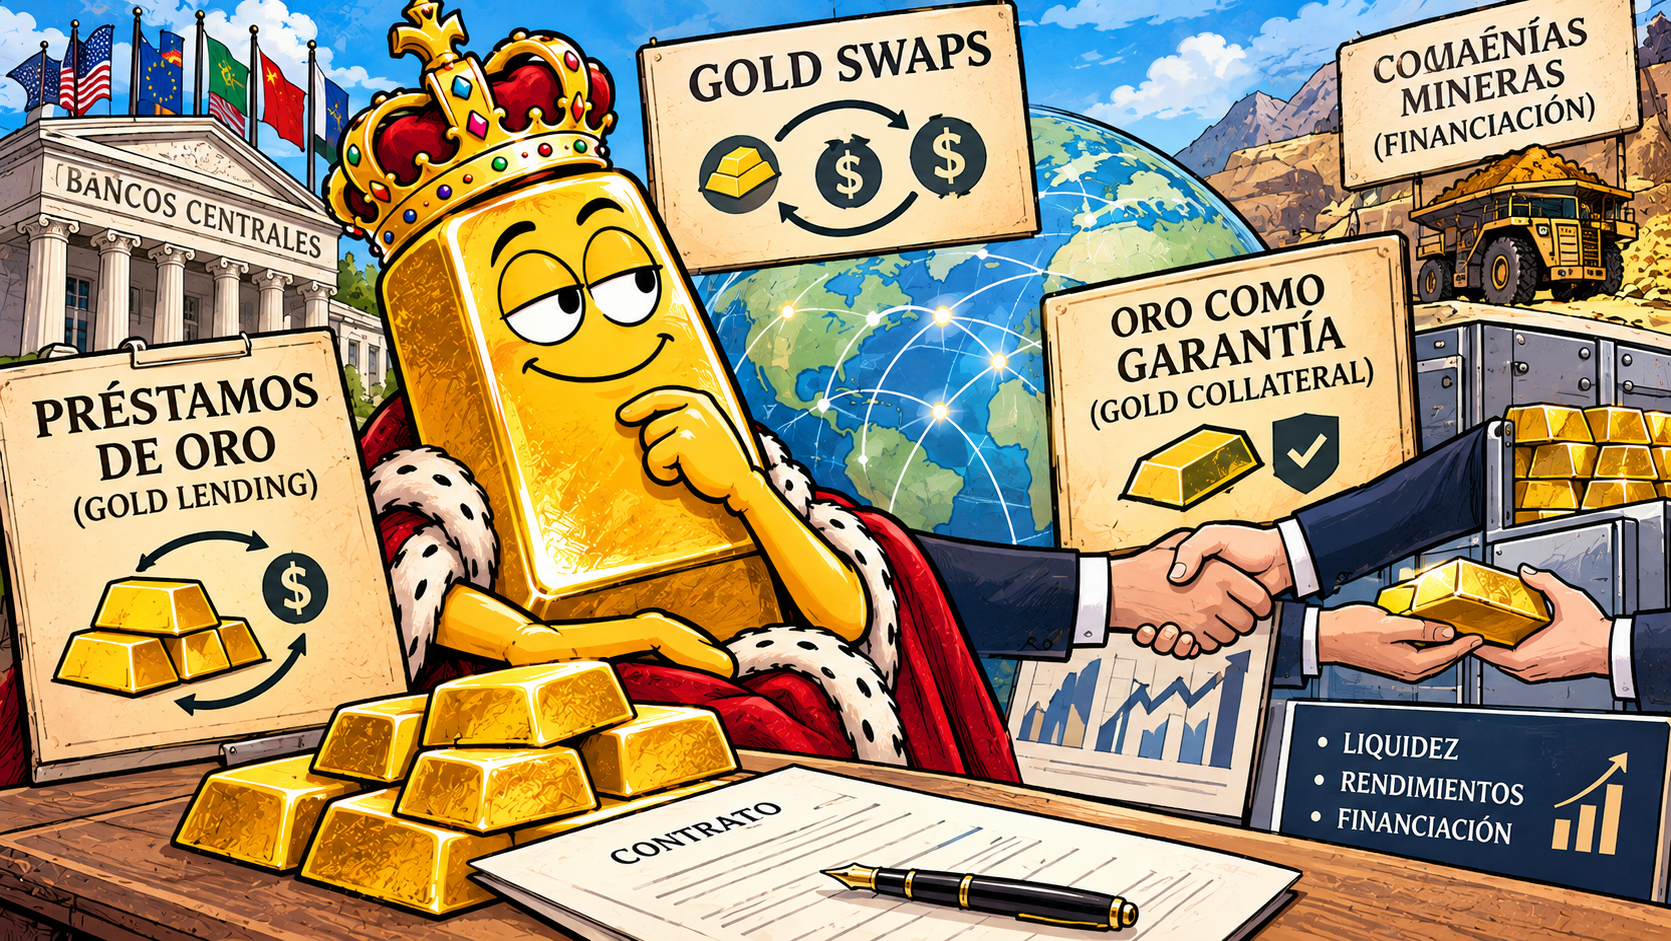
EL ORO COMO INSTRUMENTO FINANCIERO: PRÉSTAMOS, GARANTÍAS Y OPERACIONES DE FINANCIACIÓN
Cuando hablamos de invertir en oro, generalmente pensamos en comprar lingotes, monedas, ETF o contratos de futuros con la expectativa de que su cotización aumente.
Sin embargo, existe otra dimensión del mercado que merece especial atención: el oro también puede utilizarse como instrumento de financiación.
Los bancos centrales pueden depositar parte de sus reservas en instituciones especializadas y obtener un rendimiento. Los bancos internacionales pueden tomar oro prestado para facilitar operaciones comerciales y financieras. Las compañías mineras pueden utilizar su producción futura para obtener financiación, mientras que los inversores privados pueden entregar sus lingotes como garantía para conseguir liquidez sin tener que venderlos.
Estas operaciones forman parte de un mercado internacional que involucra a bancos centrales, bancos comerciales, compañías mineras, fabricantes de joyería, fondos de inversión y grandes patrimonios.
Hay dos mecanismos que debemos distinguir: el préstamo de oro (gold lending) y la utilización del oro como garantía de un crédito (gold collateral).
Aunque están relacionados, no son exactamente lo mismo.
En el primero, una parte entrega oro a otra durante un período determinado, con la obligación de devolver una cantidad equivalente y pagar una remuneración.
En el segundo, el propietario utiliza el metal como garantía de una obligación financiera, pero normalmente conserva la propiedad mientras cumple con las condiciones del préstamo.
La diferencia tiene consecuencias importantes sobre los derechos de propiedad, los riesgos y la forma en que se estructuran las operaciones.
A. GOLD LENDING: EL NEGOCIO DE PRESTAR ORO
El préstamo de oro es una operación mediante la cual una institución o un inversor entrega una determinada cantidad de metal a otra parte durante un período establecido.
Al vencimiento, el prestatario debe devolver una cantidad equivalente de oro, generalmente acompañada por el pago de una comisión o interés conocido como lease rate.
El oro entregado no necesariamente vuelve en los mismos lingotes. En muchos contratos, la obligación consiste en devolver la misma cantidad y calidad de metal, no las barras originales.
Esta modalidad permite que el oro genere un rendimiento para su propietario, en lugar de permanecer inmovilizado dentro de una bóveda.
Los principales participantes de este mercado son los bancos centrales, los bancos especializados en metales preciosos, las compañías mineras y determinados operadores financieros.
B. LOS BANCOS CENTRALES COMO PRESTAMISTAS DE ORO
Uno de los aspectos menos conocidos del mercado internacional es que los bancos centrales pueden prestar parte de sus reservas de oro para obtener un rendimiento.
El procedimiento habitual consiste en depositar una determinada cantidad de metal en un banco especializado, que puede utilizarlo para realizar operaciones en el mercado internacional.
El banco central conserva, bajo la estructura habitual de estas operaciones, una exposición económica al precio del oro y recibe una remuneración por el depósito.
Los vencimientos suelen ser relativamente cortos. Según el World Gold Council, son frecuentes los períodos de uno, tres y doce meses.
Al vencimiento, el banco debe devolver una cantidad equivalente de oro, junto con el rendimiento acordado.
La remuneración puede pagarse en oro o en moneda, dependiendo de las condiciones contractuales.
Esta actividad permite que un banco central obtenga ingresos de un activo que, de otra manera, permanecería almacenado sin producir un rendimiento directo.
Sin embargo, existe un riesgo importante: el banco central está expuesto a la capacidad de pago de la institución que recibe el oro.
Por esta razón, algunas operaciones pueden requerir garantías adicionales, dependiendo de la contraparte y de la estructura utilizada.
Un ejemplo concreto es el Reserve Bank of Australia. En su informe anual correspondiente a 2022-2023 informó que mantenía aproximadamente 80 toneladas de oro, de las cuales 15 toneladas estaban prestadas al cierre de junio de 2023.
El banco explicó que estas operaciones estaban respaldadas por una garantía del gobierno sobre las obligaciones del prestatario o estructuradas como swaps de oro totalmente garantizados con efectivo.
En el ejercicio siguiente no registró préstamos de oro pendientes al cierre de junio de 2024.
Este ejemplo demuestra que el préstamo de oro no es una operación exclusivamente especulativa. También forma parte de la administración profesional de las reservas de algunos bancos centrales.
C. LOS BANCOS INTERNACIONALES COMO INTERMEDIARIOS
Los bancos especializados en metales preciosos cumplen una función central en este negocio.
Pueden recibir oro de bancos centrales, instituciones financieras y otros propietarios, para luego prestarlo a compañías mineras, fabricantes de joyería y participantes del mercado.
La rentabilidad del banco surge, entre otras fuentes, de la diferencia entre el costo al que obtiene el metal y la remuneración que recibe por prestarlo.
Veamos un ejemplo simplificado.
Un banco recibe 10.000 onzas de oro de una institución que está dispuesta a prestarlas durante tres meses.
El banco coloca ese metal a disposición de un fabricante que necesita utilizarlo para producir joyería.
El fabricante se compromete a devolver las 10.000 onzas al vencimiento y pagar la remuneración correspondiente.
El banco, por su parte, debe cumplir con su obligación frente al propietario original del oro.
En este circuito intervienen tres participantes con objetivos diferentes:
- El propietario busca obtener un rendimiento sobre sus tenencias.
- El banco obtiene ingresos por intermediación.
- El fabricante consigue disponer temporalmente de metal sin tener que comprarlo inmediatamente.
Es importante aclarar que las operaciones pueden tener distintas estructuras jurídicas y financieras. No todas consisten en un préstamo directo ni todas utilizan el mismo mecanismo de garantías.
D. LAS COMPAÑÍAS MINERAS Y LA FINANCIACIÓN DE SU PRODUCCIÓN FUTURA
Las compañías mineras también utilizan mecanismos de financiación relacionados con el oro.
Una empresa que está desarrollando una mina puede necesitar importantes recursos para financiar instalaciones, maquinaria, salarios y capital de trabajo antes de comenzar a producir.
En determinadas circunstancias, puede recurrir a un préstamo de oro.
La operación consiste en recibir metal prestado, venderlo en el mercado y utilizar los fondos obtenidos para financiar sus actividades.
Posteriormente, cuando la mina comienza a producir, entrega una cantidad equivalente de oro para cancelar la obligación.
Veamos un ejemplo simplificado.
Una compañía minera recibe 10.000 onzas de oro prestadas por un banco.
Vende esas onzas en el mercado y obtiene los fondos necesarios para continuar el desarrollo de su proyecto.
Al cabo de un período determinado, debe devolver las 10.000 onzas, más el costo financiero acordado.
Si durante ese período el precio del oro aumenta considerablemente, la compañía necesitará más dinero para adquirir el metal necesario para cancelar el préstamo, salvo que su producción futura cubra esa obligación.
Por el contrario, si el precio disminuye, el costo de adquirir las onzas para devolverlas será menor.
Por esa razón, el préstamo de oro puede representar un riesgo importante para una compañía minera que todavía no tiene una producción suficiente para cubrir sus obligaciones.
Históricamente, estos mecanismos tuvieron mayor utilización durante períodos en los que las empresas buscaban protegerse frente a una posible caída de la cotización del metal.
Actualmente existen también otras formas de financiación, como los acuerdos de venta anticipada de producción (prepaid gold agreements), los contratos de compra futura y los acuerdos de streaming y royalty.
Aunque todos pueden estar relacionados con la producción futura de oro, sus estructuras jurídicas y financieras son diferentes.
E. GOLD COLLATERAL: UTILIZAR EL ORO COMO GARANTÍA
Otra alternativa consiste en utilizar el oro como garantía de un préstamo.
En este caso, el propietario no necesariamente entrega el metal para que el banco lo utilice en sus operaciones. Lo deposita o lo constituye en garantía para respaldar una obligación financiera.
El mecanismo es similar al de una hipoteca inmobiliaria o a un préstamo garantizado por títulos valores.
La institución financiera evalúa el valor del oro, su pureza, liquidez y facilidad de realización, y determina qué porcentaje de ese valor está dispuesta a financiar.
Ese porcentaje se conoce habitualmente como Loan to Value (LTV).
Por ejemplo, si un inversor deposita lingotes valuados en US$1 millón y la institución acepta financiar hasta el 60% de su valor, podrá obtener un préstamo de US$600.000.
El inversor conserva su exposición económica al precio del oro, pero adquiere una obligación financiera que deberá cancelar.
Si el precio del metal disminuye considerablemente, el prestamista puede exigir garantías adicionales o una reducción del préstamo.
Si el contrato establece que el oro debe permanecer depositado durante toda la operación, el inversor no podrá disponer libremente de esos lingotes mientras la obligación esté vigente.
La principal ventaja es que puede obtener liquidez sin vender el metal.
F. EL ORO COMO GARANTÍA PARA INVERSORES PRIVADOS Y GRANDES PATRIMONIOS
Para los inversores privados y los grandes patrimonios, el oro puede representar una fuente de liquidez sin necesidad de desprenderse de un activo que consideran estratégico.
Imaginemos un inversor que mantiene una posición de oro físico valuada en US$2 millones y necesita US$500.000 para realizar otra inversión.
En lugar de vender parte de sus lingotes, puede utilizar el metal como garantía de un préstamo.
Si la institución acepta un LTV del 50%, el valor del oro ofrecido como garantía sería suficiente para respaldar esa financiación.
El inversor obtiene los fondos y mantiene su exposición al precio del metal, aunque asume el costo financiero y el riesgo de tener que aportar garantías adicionales si la cotización disminuye.
Esta alternativa puede resultar interesante cuando el propietario no desea vender sus reservas de oro por razones patrimoniales, fiscales o de estrategia de inversión.
Sin embargo, el resultado dependerá del costo del crédito, las condiciones del contrato y la evolución del precio del metal.
Si el oro baja, el inversor puede encontrarse con una exigencia de garantías adicionales precisamente cuando el valor de su patrimonio está disminuyendo.
Por eso, no debe confundirse la posibilidad de obtener liquidez con una operación sin riesgos.
G. LOS GOBIERNOS Y LOS SWAPS DE ORO
Los gobiernos y los bancos centrales pueden utilizar el oro como instrumento para obtener liquidez mediante operaciones conocidas como gold swaps.
Aunque están relacionadas con el préstamo de oro, estas operaciones tienen una estructura diferente.
En un swap de oro, una autoridad monetaria entrega una determinada cantidad de metal a una contraparte y recibe a cambio efectivo o divisas, con el compromiso de recomprar la misma cantidad de oro en una fecha futura y bajo condiciones previamente establecidas.
Desde el punto de vista económico, la operación puede interpretarse como una financiación garantizada por oro.
Veamos un ejemplo simplificado.
Un banco central entrega 100 toneladas de oro a una institución financiera y recibe a cambio una determinada cantidad de dólares.
Al mismo tiempo, se compromete a recomprar esas 100 toneladas en una fecha futura, pagando el importe recibido más el costo financiero acordado.
El banco central obtiene liquidez sin desprenderse definitivamente de su exposición económica al precio del oro.
La operación puede ser utilizada para atender necesidades temporales de divisas, administrar la liquidez internacional o realizar otras operaciones financieras.
El Fondo Monetario Internacional establece criterios específicos para el tratamiento contable y estadístico de estas operaciones.
Cuando el swap cumple las condiciones correspondientes, puede registrarse como un préstamo garantizado y no como una venta definitiva del oro.
Esto es importante porque el volumen de reservas oficiales puede permanecer contabilizado, aunque el metal haya sido entregado temporalmente a una contraparte.
No debemos confundir, por lo tanto, una disminución de la cantidad de oro físicamente depositada en una bóveda con una venta definitiva de las reservas.
También hay que tener presente que la disponibilidad inmediata del metal puede verse afectada por las condiciones contractuales del swap.
H. DIFERENCIAS ENTRE GOLD LENDING, GOLD SWAPS Y GOLD COLLATERAL
Aunque estas operaciones están relacionadas, conviene distinguirlas claramente.
Gold Lending
Una parte presta oro a otra durante un período determinado. El prestatario debe devolver una cantidad equivalente de metal y pagar una remuneración.
Gold Swap
Una parte entrega oro y recibe efectivo o divisas, con el compromiso de recomprar el metal en una fecha futura. Económicamente funciona de manera similar a una operación de financiación garantizada.
Gold Collateral
El propietario utiliza el oro como garantía de un crédito. El metal respalda una obligación financiera y queda sujeto a las condiciones de ejecución establecidas en el contrato.
La diferencia fundamental está en la naturaleza de la operación, los derechos sobre el metal y las obligaciones de cada participante.
I. LOS RIESGOS DE ESTAS OPERACIONES
El hecho de que el oro sea un activo físico y reconocido internacionalmente no significa que todas las operaciones financieras realizadas sobre él estén libres de riesgos.
Hay varios aspectos que deben analizarse.
Riesgo de contraparte
En un préstamo de oro, el propietario depende de la capacidad del prestatario para devolver el metal.
Riesgo de liquidez
El oro puede estar comprometido durante un período determinado y no encontrarse disponible cuando el propietario lo necesita.
Riesgo de precio
En una operación de financiación garantizada, una caída del precio puede provocar exigencias de garantías adicionales.
Riesgo de custodia
Es necesario determinar dónde se encuentra físicamente el metal y quién tiene control efectivo sobre él.
Riesgo jurídico
Los contratos deben establecer con precisión los derechos de propiedad, las condiciones de devolución y los procedimientos aplicables en caso de incumplimiento.
Riesgo de concentración
Una institución que presta grandes cantidades de oro a una sola contraparte puede asumir una exposición considerable frente a una eventual insolvencia.
Estos riesgos explican por qué los grandes participantes del mercado utilizan contratos específicos, límites de exposición, garantías y procedimientos de control.
CONCLUSIÓN
El oro tiene una característica que lo diferencia de muchos otros activos financieros: además de conservar valor como activo físico, puede utilizarse para generar rendimientos y obtener financiación.
Los bancos centrales pueden prestar parte de sus reservas. Los bancos internacionales pueden utilizar el metal para facilitar operaciones de intermediación. Las compañías mineras pueden recurrir a mecanismos de financiación relacionados con su producción futura y los inversores privados pueden utilizar sus lingotes como garantía para obtener liquidez.
Estas operaciones permiten que el oro participe activamente en el sistema financiero sin que necesariamente se produzca una venta definitiva del metal.
Sin embargo, también generan obligaciones y riesgos que deben ser cuidadosamente evaluados.
El propietario que presta su oro asume riesgo de contraparte. El inversor que lo utiliza como garantía queda expuesto a las condiciones del crédito y a las variaciones de su cotización. Los bancos y gobiernos que realizan swaps deben administrar adecuadamente sus compromisos de devolución y liquidez.
Como vemos, el negocio internacional del oro es mucho más amplio que la compra y venta de lingotes. El metal también puede funcionar como fuente de financiación, garantía de operaciones y generador de rendimientos, convirtiéndose en un instrumento que conecta directamente el mercado físico con el sistema financiero internacional.